
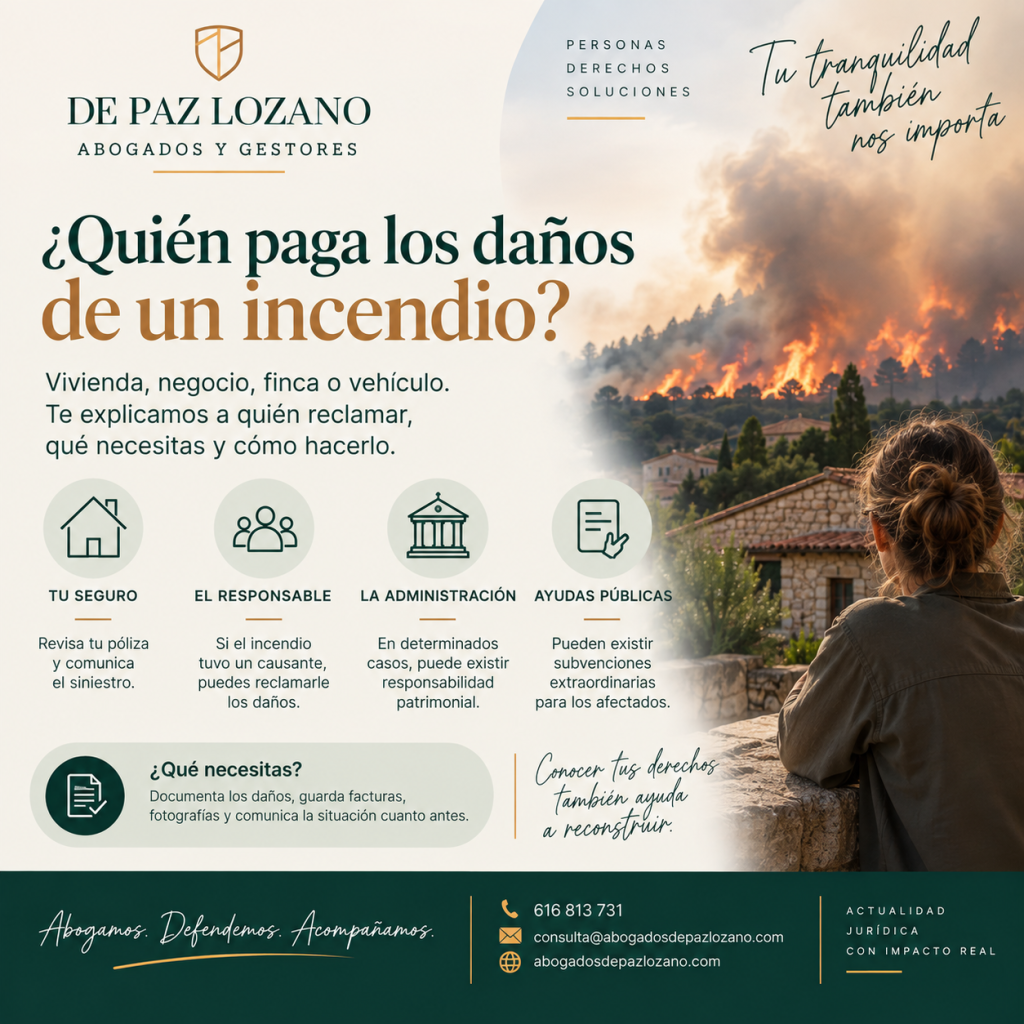
Cuando un incendio alcanza una vivienda, un negocio, una finca o un vehículo, la primera preocupación es evidentemente ponerse a salvo. Pero inmediatamente después aparece otra pregunta: ¿quién va a pagar todo esto?
Y es precisamente en esos primeros días cuando pueden cometerse errores que después dificulten enormemente una reclamación: limpiar demasiado pronto, tirar objetos destruidos sin documentarlos, aceptar precipitadamente una valoración de la aseguradora o, simplemente, dirigirse a quien no corresponde.
Porque después de un incendio no existe una única vía para reclamar los daños. Dependiendo de cómo se originó el fuego, de qué bienes hayan resultado afectados, de las coberturas contratadas y de si puede identificarse a un responsable, la reclamación puede dirigirse contra nuestra compañía de seguros, contra el causante del incendio, contra su aseguradora, contra una Administración pública o incluso combinar varias vías.
Lo primero, por tanto, no es calcular cuánto hemos perdido. Es determinar quién responde jurídicamente del daño.
Si tenemos un seguro de hogar, comercio, nave industrial o explotación que cubre el riesgo de incendio, normalmente el primer paso será comunicar el siniestro a nuestra propia aseguradora. La Ley de Contrato de Seguro establece con carácter general que el siniestro debe comunicarse dentro del plazo máximo de siete días desde que se conoce, salvo que la póliza establezca un plazo más amplio.
Pero comunicar el incendio no significa aceptar automáticamente lo que la aseguradora diga que vale el daño.
Este punto es especialmente importante.
Una cosa es que nuestra vivienda estuviera asegurada y otra muy distinta que todo lo que hemos perdido esté cubierto y por el importe que nosotros pensamos. Habrá que revisar el continente, el contenido, los capitales asegurados, posibles límites y exclusiones, daños eléctricos, vehículos, jardines, anexos, mobiliario, joyas, equipos profesionales, pérdida de alquileres, inhabitabilidad o pérdida de beneficios cuando se trate de una actividad económica.
Por eso, después de un incendio, la póliza de seguro puede llegar a ser casi tan importante como las fotografías del daño.
Y aquí aparece uno de los errores más frecuentes: ¿tengo que reclamar al Consorcio de Compensación de Seguros porque ha sido un incendio forestal?
No necesariamente.
El Consorcio explica expresamente que, en los incendios forestales, los daños materiales corresponden a las aseguradoras privadas cuando existe un contrato de seguro que cubre ese riesgo. El régimen general de riesgos extraordinarios del Consorcio comprende fenómenos como inundaciones extraordinarias, terremotos, determinados vientos extraordinarios, erupciones volcánicas o determinados hechos violentos, pero el incendio forestal no se convierte automáticamente en riesgo extraordinario simplemente por su magnitud.
Esto es fundamental porque después de una catástrofe suele repetirse la frase «lo paga el Consorcio», cuando jurídicamente puede ser completamente incorrecta.
Otra cosa es que concurran circunstancias adicionales que sí estén cubiertas por el régimen del Consorcio o que estemos hablando de los daños personales sufridos por personas que participaron en las labores de extinción de un incendio forestal. Para estas últimas existe una cobertura específica gestionada por el Consorcio.
Pero imaginemos ahora algo diferente.
El incendio tuvo un responsable.
Una negligencia durante unos trabajos, una quema descontrolada, una instalación eléctrica defectuosa, una actividad empresarial, una conducta imprudente o incluso una actuación intencionada pueden estar detrás del origen del fuego.
En esos casos ya no hablamos solamente de cobrar nuestro seguro. Puede existir también una responsabilidad civil del causante del incendio y, dependiendo de las circunstancias, incluso responsabilidad penal.
Esto abre la posibilidad de reclamar no solo los daños directamente producidos por las llamas, sino todos aquellos perjuicios que puedan acreditarse y que guarden relación causal con el incendio.
Y aquí la prueba se convierte en absolutamente esencial.
Una reclamación de daños no puede basarse simplemente en afirmar que «antes del incendio tenía 60.000 euros en bienes y ahora no los tengo». Hay que acreditar qué existía, qué se ha perdido, cuánto valía y cuál es la relación entre esa pérdida y el incendio.
Por eso, siempre que las autoridades permitan acceder con seguridad al inmueble, es recomendable realizar fotografías y vídeos exhaustivos antes de retirar los restos. Conviene conservar facturas, tickets, extractos bancarios, fotografías anteriores de la vivienda, garantías, inventarios, escrituras, contratos y cualquier documento que permita acreditar tanto la existencia como el valor de los bienes.
Incluso las fotografías familiares pueden resultar útiles. Una imagen tomada meses antes en el salón puede acreditar qué televisión había, qué muebles existían o determinadas características de la vivienda.
Y si los daños son importantes, puede resultar aconsejable contar con un perito independiente.
La compañía aseguradora tendrá su perito. Eso no significa que el asegurado esté obligado a compartir necesariamente su valoración. La Ley de Contrato de Seguro contempla un procedimiento específico cuando asegurado y aseguradora discrepan sobre la valoración de los daños.
Esta cuestión adquiere todavía más importancia cuando existe un posible infraseguro. Si el valor real de los bienes era considerablemente superior al capital asegurado, puede entrar en juego la denominada regla proporcional, salvo que la póliza o las circunstancias concretas permitan otra solución.
Por eso dos viviendas aparentemente idénticas y destruidas por el mismo incendio pueden recibir indemnizaciones completamente diferentes.
Pero todavía existe otra posibilidad: ¿y si el responsable del daño fue una Administración pública?
La respuesta requiere mucha más cautela.
Que un incendio se produzca en un monte público, que los servicios de extinción lleguen tarde o que el afectado considere que la Administración podría haber actuado mejor no genera automáticamente derecho a una indemnización.
Para exigir responsabilidad patrimonial a una Administración hay que acreditar los presupuestos legalmente exigidos: la existencia de un daño efectivo, evaluable económicamente e individualizado, una relación de causalidad con el funcionamiento del servicio público y que el perjudicado no tenga el deber jurídico de soportar ese daño, además de analizar posibles causas de fuerza mayor o ruptura del nexo causal.
En otras palabras: no basta con que haya existido un incendio y una actuación administrativa. Hay que demostrar jurídicamente que existe una relación causal entre el funcionamiento de la Administración y el perjuicio reclamado.
La reclamación de responsabilidad patrimonial debe formularse primero ante la propia Administración competente. La jurisprudencia recuerda que esa reclamación administrativa previa constituye un presupuesto necesario antes de acudir posteriormente a la jurisdicción contencioso-administrativa.
También debemos distinguir las indemnizaciones de las ayudas públicas.
Después de grandes incendios es habitual que el Estado, las comunidades autónomas, diputaciones o ayuntamientos aprueben ayudas extraordinarias para viviendas, enseres, explotaciones agrícolas, negocios o personas afectadas. Pero una ayuda pública no es necesariamente una indemnización integral por responsabilidad.
Son conceptos jurídicamente diferentes.
Además, las normas que regulen cada ayuda pueden establecer incompatibilidades, límites o mecanismos para impedir que la suma de seguro, indemnizaciones y subvenciones supere el daño efectivamente sufrido. En medidas extraordinarias aprobadas en 2026 encontramos precisamente sistemas que permiten cubrir determinados daños no indemnizados por seguros o por el Consorcio, pero evitando que la suma total exceda el perjuicio realmente producido.
Por eso, después de un incendio importante puede ser necesario estudiar varias vías simultáneamente: seguro privado, posible responsabilidad del causante, ayudas públicas y, cuando legalmente proceda, responsabilidad patrimonial de la Administración.
¿Y qué ocurre si no tenemos seguro?
No tener seguro no significa necesariamente que sea imposible reclamar.
Si existe un tercero responsable del incendio, la ausencia de un seguro propio no elimina la posibilidad de ejercitar una acción contra el causante y, en su caso, contra quien deba responder civilmente por él. Otra cuestión será poder acreditar la responsabilidad, la relación causal y la cuantía de todos los daños.
También habrá que comprobar si existen ayudas públicas extraordinarias aplicables al incendio concreto.
Por eso, después de un incendio, las primeras 48 o 72 horas pueden ser decisivas desde el punto de vista probatorio.
Antes de retirar escombros o destruir objetos afectados —siempre que razones de seguridad no obliguen a hacerlo— conviene documentar el estado del inmueble. Deben comunicarse los daños al seguro cuanto antes, recopilar la póliza completa y los recibos, elaborar un inventario de bienes afectados, guardar facturas de hotel, alquiler temporal, desplazamientos, reparaciones urgentes y cualquier otro gasto provocado por el siniestro.
Y hay algo especialmente importante: no firmar una conformidad con una valoración que no comprendemos o con la que no estamos de acuerdo simplemente porque necesitemos cobrar cuanto antes.
Después de perder una vivienda o un negocio es perfectamente comprensible querer cerrar el problema cuanto antes. Pero precisamente cuando los daños son elevados es cuando más importante resulta determinar correctamente qué podemos reclamar y contra quién.
Porque tras un incendio puede haber una aseguradora, un tercero responsable, una Administración, una convocatoria de ayudas públicas o varias de estas vías al mismo tiempo.
La pregunta correcta no es únicamente «¿cuánto me paga el seguro?».
Es:
¿Cuál es el daño real que he sufrido, quién tiene obligación jurídica de responder por él y qué necesito acreditar para reclamarlo íntegramente?
En DPL Abogados estudiamos reclamaciones de daños, responsabilidad civil y responsabilidad patrimonial de la Administración, analizando cada una de las posibles vías de indemnización.
Abogamos. Defendemos. Acompañamos.
616 813 731 · consulta@abogadosdepazlozano.com · abogadosdepazlozano.com